Domain kunstpflege.de kaufen?
Wir ziehen mit dem Projekt
kunstpflege.de um.
Sind Sie am Kauf der Domain
kunstpflege.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kunstpflege.de kaufen?
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **


Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
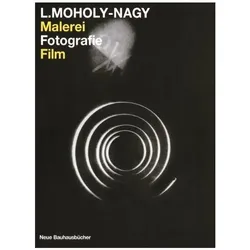
Malerei, Fotografie, Film, Sachbücher von Laszlo Moholy-NagyDas Buch "Malerei, Fotografie, Film" von Laszlo Moholy-Nagy ist ein bedeutendes Werk der Avantgarde, das die Entwicklung der modernen Kunst massgeblich beeinflusst hat. In diesem Faksimile wird Moholy-Nagys innovative Herangehensweise an die Kunst dokumentiert, die um 1925 begann, als er die traditionelle Malerei hinter sich liess und sich dem "Zeichnen mit Licht" zuwandte. Er experimentierte mit neuen fotografischen Techniken und stellte die konventionelle Perspektive in Frage. Moholy-Nagy träumte von Apparaten, die die Welt aus verschiedenen Blickwinkeln erfassen können, und seine Visionen sind in vielen seiner Fotografien und Kunstwerke erkennbar. Dieses Buch ist nicht nur eine Hommage an einen der einflussreichsten Künstler des 20. Jahrhunderts, sondern auch ein wertvoller Beitrag zur Diskussion über die Rolle der Technik in der Kunst.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ZeichnungZeichnung , Die Zeichnung zählt zu den ursprünglichsten künstlerischen Ausdrucksformen. Mit ihrem enormen Potenzial zur Selbstreflexion überrascht sie bis heute mit immer neuen Entwicklungen. Gerade in der modernen und zeitgenössischen Kunst finden sich neben nach wie vor klassischen Ansätzen unzählige suchende Infragestellungen des Mediums, Grenzgänge sowie Austausch- und Wechselbeziehungen zu anderen Kategorien, sei es auf dem Weg einer systematischen Befragung der grundlegenden Kriterien, sei es durch die Einbeziehung neuer Techniken und Materialien. Ausstellung und Publikation lenken den Blick auf einige wesentliche Entwicklungen seit der frühen Moderne. Künstler*innen: Josef Albers, Joseph Beuys, Fritz Bleyl, Bettina Blohm, Pierre Bonnard, Johann Christian Brand, Paul Cézanne, Lovis Corinth, Catherine Danou, Hanne Darboven, Lyonel Feininger, Gotthard Graubner, George Grosz, Erick Heckel, Horst Janssen, Ellsworth Kelly, Ernst Ludwig Kirchner, Fritz Klemm, Fritz Köthe, Oskar Kokoschka, Norbert Kricke, Lee Ufan, Roy Lichtenstein, Max Liebermann, Robert Mangold, Wolfgang Mattheuer, Adolph Menzel, Robert Morris, Arnulf Rainer, Erich Reusch, Bridget Riley, Keiko Sadakane, Richard Serra, Cy Twombly, Günther Uecker, Max Uhlig u. a. , Rück- & Bremsleuchten > Lichter & Leuchten , Erscheinungsjahr: 20241107, Produktform: Leinen, Redaktion: Berswordt-Wallrabe, Silke Von~Wruck, Eva, Seitenzahl/Blattzahl: 244, Keyword: Bridget Riley; Fritz Köthe; George Grosz; Geschichte der Zeichnung; Hanne Darboven; Horst Janssen; Josef Albers; Joseph Beuys; Kunstgeschichte; Kunsttheorie; Kunstwissenschaften; Lee Ufan; Lovis Corinth; Lyonel Feininger; Max Imdahl; Museum unter Tage; Norbert Kricke; Oskar Kokoschka; Paul Cézanne; Pierre Bonnard; Roy Lichtenstein; Stiftung Situation Kunst; Theorie der Zeichnung; Wolfgang Mattheuer; Zeichnung, Fachschema: Kunst~Zeichnung (Kunst)~Kunst / Theorie, Philosophie, Psychologie, Soziologie~Kunstgeschichte~Ausstellungskatalog, Fachkategorie: Zeichnung~Kunstgeschichte~Ausstellungskataloge, Museumskataloge und Sammlungen, Warengruppe: HC/Kunst/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 280, Breite: 230, Höhe: 19, Gewicht: 1516, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,40,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **

Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Malerei, Fotografie, Film, Sachbücher von Laszlo Moholy-NagyDas Buch "Malerei, Fotografie, Film" von Laszlo Moholy-Nagy ist ein bedeutendes Werk der Avantgarde, das die Entwicklung der modernen Kunst massgeblich beeinflusst hat. In diesem Faksimile wird Moholy-Nagys innovative Herangehensweise an die Kunst dokumentiert, die um 1925 begann, als er die traditionelle Malerei hinter sich liess und sich dem "Zeichnen mit Licht" zuwandte. Er experimentierte mit neuen fotografischen Techniken und stellte die konventionelle Perspektive in Frage. Moholy-Nagy träumte von Apparaten, die die Welt aus verschiedenen Blickwinkeln erfassen können, und seine Visionen sind in vielen seiner Fotografien und Kunstwerke erkennbar. Dieses Buch ist nicht nur eine Hommage an einen der einflussreichsten Künstler des 20. Jahrhunderts, sondern auch ein wertvoller Beitrag zur Diskussion über die Rolle der Technik in der Kunst.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ZeichnungZeichnung , Die Zeichnung zählt zu den ursprünglichsten künstlerischen Ausdrucksformen. Mit ihrem enormen Potenzial zur Selbstreflexion überrascht sie bis heute mit immer neuen Entwicklungen. Gerade in der modernen und zeitgenössischen Kunst finden sich neben nach wie vor klassischen Ansätzen unzählige suchende Infragestellungen des Mediums, Grenzgänge sowie Austausch- und Wechselbeziehungen zu anderen Kategorien, sei es auf dem Weg einer systematischen Befragung der grundlegenden Kriterien, sei es durch die Einbeziehung neuer Techniken und Materialien. Ausstellung und Publikation lenken den Blick auf einige wesentliche Entwicklungen seit der frühen Moderne. Künstler*innen: Josef Albers, Joseph Beuys, Fritz Bleyl, Bettina Blohm, Pierre Bonnard, Johann Christian Brand, Paul Cézanne, Lovis Corinth, Catherine Danou, Hanne Darboven, Lyonel Feininger, Gotthard Graubner, George Grosz, Erick Heckel, Horst Janssen, Ellsworth Kelly, Ernst Ludwig Kirchner, Fritz Klemm, Fritz Köthe, Oskar Kokoschka, Norbert Kricke, Lee Ufan, Roy Lichtenstein, Max Liebermann, Robert Mangold, Wolfgang Mattheuer, Adolph Menzel, Robert Morris, Arnulf Rainer, Erich Reusch, Bridget Riley, Keiko Sadakane, Richard Serra, Cy Twombly, Günther Uecker, Max Uhlig u. a. , Rück- & Bremsleuchten > Lichter & Leuchten , Erscheinungsjahr: 20241107, Produktform: Leinen, Redaktion: Berswordt-Wallrabe, Silke Von~Wruck, Eva, Seitenzahl/Blattzahl: 244, Keyword: Bridget Riley; Fritz Köthe; George Grosz; Geschichte der Zeichnung; Hanne Darboven; Horst Janssen; Josef Albers; Joseph Beuys; Kunstgeschichte; Kunsttheorie; Kunstwissenschaften; Lee Ufan; Lovis Corinth; Lyonel Feininger; Max Imdahl; Museum unter Tage; Norbert Kricke; Oskar Kokoschka; Paul Cézanne; Pierre Bonnard; Roy Lichtenstein; Stiftung Situation Kunst; Theorie der Zeichnung; Wolfgang Mattheuer; Zeichnung, Fachschema: Kunst~Zeichnung (Kunst)~Kunst / Theorie, Philosophie, Psychologie, Soziologie~Kunstgeschichte~Ausstellungskatalog, Fachkategorie: Zeichnung~Kunstgeschichte~Ausstellungskataloge, Museumskataloge und Sammlungen, Warengruppe: HC/Kunst/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 280, Breite: 230, Höhe: 19, Gewicht: 1516, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,40,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
Ähnliche Suchbegriffe für Istversteuerung
-
GILDE Keramik-Skulptur St.Louis H=19,5Die Keramik-Skulptur St.Louis von GILDE setzt einen stilvollen Akzent in jedem Wohnambiente. Mit ihrer eleganten Formgebung wird sie zu einem geschmackvollen Blickfang in den eigenen vier Wänden. Moderne Dekoration mit abstrakter, geschwungener Form Harmonisches Design durch den Kontrast von matten und glänzenden Oberflächen Detailreiche Gestaltung mit einer texturierten, silbrigen Basis und einem glatten, weißen Aufsatz Mit einer Höhe von 19,5 cm vielseitig platzierbar auf Regalen, Sideboards oder Fensterbänken Diese kunstvolle Skulptur besticht durch ihr durchdachtes Zusammenspiel unterschiedlicher Materialien und Strukturen. Der untere Teil fasziniert mit einer metallisch anmutenden Oberfläche, während der obere Bereich in einem dezenten Mattweiß gehalten ist. Feine, horizontale Streifen verbinden beide Elemente zu einer ästhetischen Einheit. Ob als einzelnes Dekorationsobjekt oder als Teil eines größeren Arrangements – die Figur fügt sich nahtlos in verschiedene Einrichtungsstile ein und verleiht dem Raum eine besondere Note.26,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Fotografie trifft Malerei (Wandkalender 2026 DIN A4 quer), CALVENDO MonatskalenderInspiriert Durch Die Kunstwerke, Die Von Der Natur Geschaffen Wurden. Pflanzen Mit Anderen Augen Sehen Und Stimmungsvoll Darstellen. Eine Kombination Von Fotografie Und Malerei Die Zu Einem Kunstvollen Unikat Verschmilzt. Monat Für Monat Harmonische...21,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.